一文带你解读2019年汽车零部件制造行业进出口市场发展前景分析 进出口双降下的挑战与机遇
2019年,中国汽车零部件制造行业在国内外多重因素交织下,经历了不平凡的一年。全年进出口数据双双下降,引发了业界对市场前景的广泛关注。本文将带您深入解读2019年该行业进出口市场的变化、背后的原因以及未来的发展前景。
一、2019年汽车零部件进出口总体概况
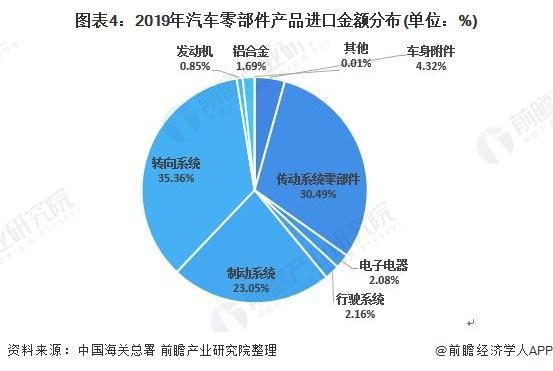
据海关总署统计,2019年中国汽车零部件进出口总额为XX亿美元,同比下降X%。其中,出口额为XX亿美元,同比下降X%;进口额为XX亿美元,同比下降X%。这是近年来首次出现进出口双降的局面,标志着行业进入调整期。
从季度数据看,上半年受全球贸易摩擦、国内汽车产销下滑等因素影响,进出口表现低迷;下半年随着部分政策落地和市场自我调节,降幅有所收窄,但全年依然未能扭转下滑趋势。
二、出口市场:阵痛中觅新机
2019年,中国汽车零部件出口面临较大压力。主要原因包括:
- 全球汽车市场需求疲软。主要经济体如美国、欧洲、日本等汽车销量下滑,导致对零部件的需求减少。
- 中美贸易摩擦持续。美国对中国输美汽车零部件加征关税,削弱了价格竞争力,部分订单转移至其他国家。
- 国内成本上升。环保压力、劳动力成本上涨等因素挤压了出口利润空间。
尽管如此,出口结构呈现优化趋势。高附加值产品如新能源零部件、智能网联部件出口占比提升;对“一带一路”沿线国家出口保持增长,成为新亮点。
三、进口市场:需求放缓与国产替代加速
2019年,中国汽车零部件进口同样出现下降。原因主要有:
- 国内汽车产销量下滑。2019年中国汽车产销分别完成2572.1万辆和2576.9万辆,同比分别下降7.5%和8.2%,直接拉低了对进口零部件的需求。
- 国产替代进程加快。随着国内零部件企业技术提升,部分关键零部件实现国产化,减少了对进口的依赖。
- 进口关税调整。部分零部件进口关税下调,但受需求影响,进口量未增反降。
进口来源地主要集中在德国、日本、韩国等传统汽车强国,但增速普遍放缓。
四、双降背后的深层原因
进出口双降并非偶然,而是国内外经济环境、行业周期和政策因素共同作用的结果:
- 全球经济增长放缓,贸易保护主义抬头,国际贸易环境恶化。
- 中国汽车市场进入调整期,从高速增长转向高质量发展,产销增速放缓甚至下滑。
- 行业竞争加剧,价格战频发,企业利润受压。
- 技术变革加速,新能源、智能网联等新领域尚未形成足够大的市场增量。
五、2019年后的发展前景展望
尽管2019年数据不佳,但汽车零部件行业长期向好的趋势未变。未来前景可从以下方面审视:
- 国内市场潜力巨大。中国汽车保有量仍较低,千人保有量远低于发达国家,随着城镇化推进和消费升级,汽车市场仍有增长空间,将带动零部件需求。
- 新能源汽车快速发展。新能源汽车产销逆势增长,为零部件行业带来新机遇,尤其是电池、电机、电控等核心部件。
- 智能网联汽车兴起。自动驾驶、车联网等技术普及,将催生大量新型零部件需求。
- 全球化布局深化。中国零部件企业加快海外建厂和并购,提升全球竞争力,规避贸易壁垒。
- 政策支持。国家出台多项政策支持汽车产业转型升级,如《汽车产业投资管理规定》等,有助于行业健康发展。
六、结论
2019年汽车零部件制造行业进出口双降,是短期压力与长期趋势交织的体现。面对挑战,行业应加快转型升级,提升自主创新能力,优化产品结构,拓展多元化市场。随着技术革新和市场回稳,汽车零部件行业仍具备广阔的发展前景。企业需把握新能源、智能网联等机遇,在全球竞争中赢得新优势。
如若转载,请注明出处:http://www.hbzygzc.com/product/28.html
更新时间:2026-09-13 00:24:41