汽车零部件行业盈利承压,未来分化格局加速形成
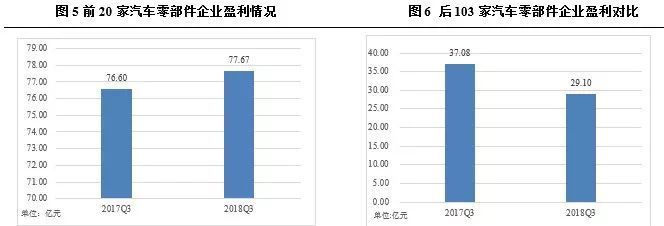
全球汽车产业正处于深度变革期,电动化、智能化、网联化趋势不断加速,传统供应链体系面临重构。在此背景下,汽车零部件行业整体盈利水平出现下滑,市场竞争日趋激烈,未来行业分化将进一步加剧,企业生存与发展面临严峻考验。
一、整体盈利下滑:多重压力叠加
汽车零部件行业盈利下滑并非偶然,而是多重因素共同作用的结果。原材料价格波动剧烈。钢材、铝材、塑料、芯片等关键原材料成本占零部件企业总成本比重较高,2021年以来大宗商品价格大幅上涨,虽后期有所回落,但整体仍处于高位,直接挤压企业利润空间。
整车企业降本压力向上游传导。面对市场竞争加剧和终端需求疲软,整车厂为维持市场份额,不断通过年降、竞价等方式压低零部件采购价格。尤其在新势力车企追求极致性价比的背景下,零部件供应商议价能力普遍偏弱,被迫承担更多降本压力。
第三,芯片短缺与供应链扰动。过去几年全球芯片结构性短缺导致部分零部件企业开工不足、交付延迟,同时物流成本上升,进一步侵蚀盈利。尽管目前芯片供应有所缓解,但供应链区域化、本地化趋势增加了企业运营成本。
第四,研发投入持续增加。电动化、智能化转型要求零部件企业加大对三电系统、智能座舱、自动驾驶等领域的研发投入,短期内难以转化为盈利,反而拉低了当期利润水平。
二、行业分化加剧:冰火两重天
在整体盈利承压的背景下,汽车零部件行业内部呈现显著分化态势,不同赛道、不同规模、不同技术能力的企业表现差异巨大。
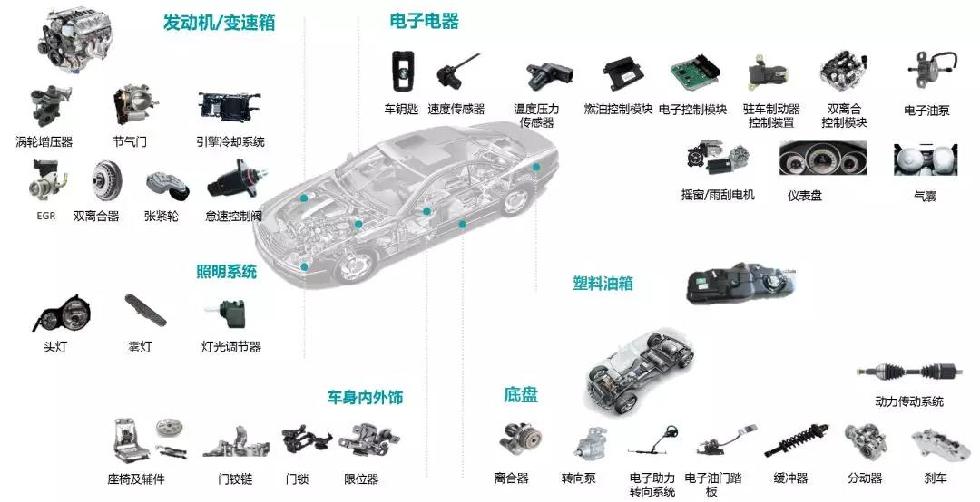
一方面,传统燃油车零部件企业面临需求萎缩。随着新能源汽车渗透率快速提升,发动机、变速箱、燃油喷射系统等传统零部件市场需求下滑,相关企业订单减少、产能利用率不足,盈利大幅下降甚至出现亏损。部分企业转型缓慢,陷入经营困境。
另一方面,新能源与智能网联零部件企业保持较高景气度。动力电池、驱动电机、电控系统、智能座舱、传感器、域控制器等增量部件需求旺盛,头部企业凭借技术优势和规模效应,盈利能力相对稳健,甚至实现逆势增长。例如,宁德时代、汇川技术等企业仍保持较高毛利率水平。
企业规模与客户结构差异导致分化加剧。大型零部件集团凭借全球布局、多元化客户和垂直整合能力,抗风险能力较强;而中小型企业往往依赖单一客户或单一产品,议价能力弱,在价格战中首当其冲。外资巨头与本土龙头凭借技术壁垒和品牌优势,更容易获得高附加值订单,而低端重复产能则面临淘汰。
三、未来趋势:分化将进一步加剧
汽车零部件行业盈利分化趋势将更加明显,并有加速之势。
第一,技术迭代加速,创新者胜出。随着新能源汽车向800V高压平台、CTC/CTB电池底盘一体化、城市NOA等方向发展,零部件技术门槛不断提高。掌握核心技术的企业将获得更高溢价,而技术落后企业将被边缘化。
第二,产业集中度提升,兼并重组活跃。盈利压力下,弱势企业生存空间收窄,行业并购整合案例增多。头部企业通过收购扩大份额、补强技术,进一步巩固优势。《汽车产业中长期发展规划》等政策也鼓励企业做大做强,提高产业集中度。
第三,全球化布局成为分水岭。随着中国车企加速出海,具备全球供应能力的零部件企业将获得新增量。反之,仅依赖国内市场的企业可能面临更激烈的内卷。地缘政治因素促使供应链区域化,企业需在北美、欧洲、东南亚等地本地化生产,这加剧了资本实力差距带来的分化。
第四,商业模式创新带来新机遇。软件定义汽车趋势下,零部件企业从单一硬件供应商向“硬件+软件+服务”转型。能够提供系统解决方案的企业将获得更高盈利,而单纯制造型企业利润空间将持续被压缩。
四、应对策略:转型升级与协同发展
面对盈利下滑与分化加剧,汽车零部件企业需积极应对。一是加大研发投入,聚焦电动化、智能化核心赛道,打造技术护城河。二是优化客户结构,拓展多元化客户,降低单一客户依赖。三是推进精益生产与数字化转型,降本增效,提升运营韧性。四是加强产业链协同,与整车厂、材料商、芯片商建立战略合作,共同应对供应链风险。五是积极布局海外市场,通过本地化生产贴近客户,提升全球竞争力。
汽车零部件行业整体盈利下滑是产业变革期的阵痛,未来分化将进一步加剧。只有那些顺应趋势、技术领先、管理高效的企业,才能在激烈的市场竞争中脱颖而出,赢得长远发展。
如若转载,请注明出处:http://www.hbzygzc.com/product/29.html
更新时间:2026-09-13 14:01:38